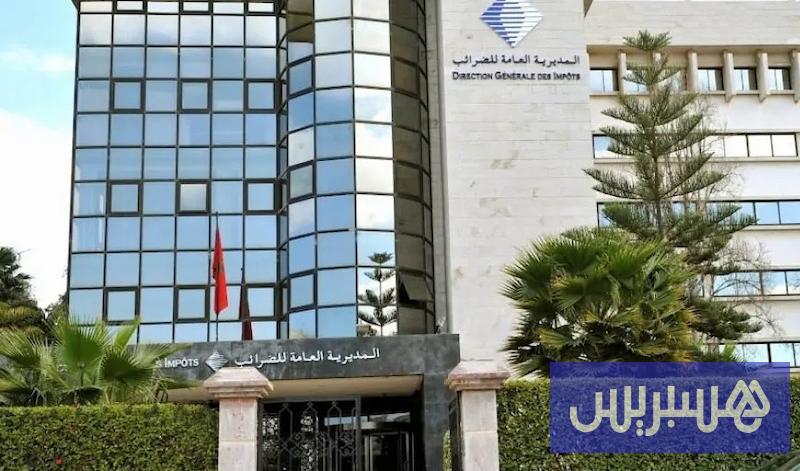
استنفرت إشعارات باختفاء وثائق محاسباتية مصالح المراقبة الجهوية والإقليمية التابعة للمديرية العامة للضرائب، بعدما جرى رصد 85 حالة حتى الآن، تركزت أساسا بين الدار البيضاء والرباط وطنجة، بالتزامن مع مباشرة مراجعات ضريبية لشركات ومقاولات، وسط شبهات بشأن التذرع بضياع مستندات لتبرير تعذر تقديمها إلى المفتشين المكلفين بالتدقيق في الوضعيات الجبائية.
وكشفت مصادر جيدة الاطلاع لهسبريس عن توجيه استفسارات إلى مسيري الشركات المعنية بشأن ظروف اختفاء فواتير تجارية وكشوفات حسابات بنكية ومستندات محاسباتية تخص سنوات مالية سابقة، بعدما واجهت فرق المراقبة صعوبات في استكمال عمليات الفحص والتحقق من صحة التصريحات الجبائية، خصوصا في ملفات تضمنت عجزا ضريبيا مرحلا وأرصدة دائنة قديمة للضريبة على القيمة المضافة.
وأفادت المصادر ذاتها بأن الاستفسارات ركزت على تحديد تواريخ اختفاء الوثائق وطبيعتها والفترات المحاسباتية التي تغطيها، والتحقق من مدى ارتباط فقدانها بحوادث سرقة أو حرائق أو فيضانات، مع مطالبة المسؤولين في الشركات المعنية بالإدلاء بإثباتات تدعم تصريحاتهم وتوضح الأسباب التي حالت دون توفير المستندات المطلوبة خلال عمليات المراجعة.
وأثار تزامن إشعارات بالضياع مع انطلاق مهام التدقيق شكوك مراقبي الضرائب، خصوصا بعدما تبين أن بعض الوثائق المختفية ترتبط بمعاملات مالية تشكل موضوع فحص؛ ما استدعى توسيع التحريات بشأن ظروف حفظ الأرشيف المحاسباتي، ومدى احترام مسيرين لالتزاماتهم القانونية المتعلقة بتوفير الوثائق المثبتة للعمليات المنجزة.
وامتدت عمليات التدقيق، حسب المصادر نفسها، إلى ملفات شركات راكمت عجزا ضريبيا خلال سنوات مالية سابقة، بعدما تعذر الاطلاع على فواتير ومستندات تثبت مصاريف وتكاليف ساهمت في تكوين هذا العجز؛ الأمر الذي صعب التحقق من صحة المبالغ المصرح بها ومدى استيفائها شروط الخصم والترحيل المنصوص عليها في التشريع الجبائي.
وشملت المراجعات، أيضا، أرصدة دائنة قديمة للضريبة على القيمة المضافة، في ظل الحاجة إلى مطابقة المبالغ المدرجة في التصريحات مع الفواتير المثبتة للمعاملات التجارية والتأكد من سلامة الخصومات المعتمدة، حيث يمكن أن يؤدي غياب الوثائق الداعمة إلى إعادة النظر في بعض المبالغ عند تعذر إثبات مشروعيتها.
وأبرزت مصادر الجريدة تركيز المراقبين، في إطار مهام التدقيق الجارية، على التحقق من مدى ارتباط اختفاء الوثائق المحاسباتية بعمليات مالية خاضعة للمراجعة، خصوصا المصاريف والتكاليف المعتمدة في احتساب العجز الضريبي المرحل، والخصومات المرتبطة بالأرصدة الدائنة للضريبة على القيمة المضافة، مع فحص المبررات المقدمة بشأن فقدان المستندات ومطابقتها مع تواريخ انطلاق عمليات الفحص، للتثبت من جدية الإشعارات والتمييز بين حالات الضياع المبررة والإخلال بالتزامات حفظ المحاسبة.
ويرتقب أن تفضي الاستفسارات بشأن الحالات المرصودة إلى ضبط مسؤولية مسيرين عن اختلالات في حفظ الأرشيف المحاسباتي، وترتيب الآثار القانونية على ضوء خروقات مثبتة للالتزامات الجبائية، في وقت ستواصل مصالح المراقبة الضريبية جمع المعطيات اللازمة لاستكمال مساطر المراجعة التي عرقلها اختفاء المستندات.
حري بالذكر أن تحركات مصالح الضرائب استندت إلى مقتضيات المادة 211 من المدونة العامة للضرائب، التي تلزم الملزمين بالاحتفاظ بالوثائق المحاسباتية والمستندات المثبتة للعمليات لمدة عشر سنوات، وإشعار مفتش الضرائب المختص بضياعها داخل أجل خمسة عشر يوما من تاريخ معاينة الضياع، يمتد إلى ثلاثين يوما في حالات القوة القاهرة؛ فيما تؤطر المادتان 210 و212 صلاحيات الإدارة في المراقبة وفحص المحاسبة.
التعليقات 0
كن أول من يعلق على هذا الخبر