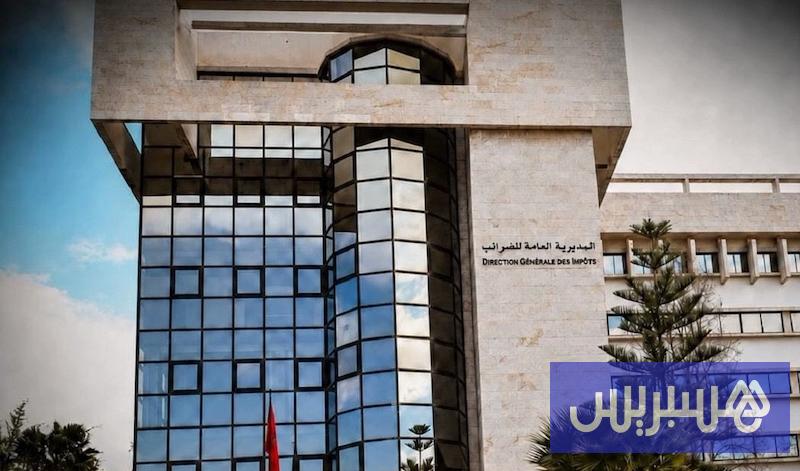
دعت المديرية العامة للضرائب موردي الخدمات عن بُعد غير المقيمين في المغرب إلى رفع وتيرة تفعيل وتطبيق المقتضيات الضريبية المتصلة بإلزامية إيداع الإقرار برقم الأعمال المحقق في المملكة برسم الربع الثالث من السنة المالية 2026. وحددت آخر أجل لذلك في يوم 2 نونبر 2026، أي بداية الأسبوع المقبل.
ويُعد العمل بهذا الإقرار أول دورة كاملة لنظام انطلق، رسميا، في 11 يونيو 2026. وقد استند في تفعيله إلى المادة 28 من المرسوم رقم 2.25.862 المتمم للمرسوم رقم 2.06.574 المتعلق بتطبيق الضريبة على القيمة المضافة.
وتستهدف المقتضياتُ الشركاتِ غير المقيمة التي لا تملك مقرا فعليا بالمغرب. وتبيع هذه الشركات عن بعد خدماتٍ متعددة؛ مثل البث والتخزين السحابي والألعاب الإلكترونية والبرمجيات، لزبائن غير خاضعين للضريبة على القيمة المضافة. وجاء ذلك في ظل تزايد الإقبال على مثل استهلاك هذا النوع من الخدمات في المغرب.
وشرح بلاغ صدر مساء أمس الجمعة، توصلت به هسبريس، أن “المَعنيين هم المُوردون الذين يقدمون خدمات عن بعد بطريقة غير مادية. ويتعلق الأمر بزبناء غير خاضعين للضريبة على القيمة المضافة، ويتوفرون على مقر أو مؤسسة أو موطن ضريبي في المغرب. ويستثنى من ذلك الزبناء الذين طبقوا الحجز عند المنبع المنصوص عليه في المادة 117-III من المدونة العامة للضرائب.
وحسب المديرية العامة للضرائب، يتعيّن على هؤلاء المورّدين الإدلاء بإقرار رقم الأعمال المحقق في المغرب خلال الربع الثالث من 2026. ويجب أداء الضريبة المطابقة له في الوقت نفسه، دون الحق في الخصم. وتتم العملية عبر ركن «Taxation on digital services»، الذي يمكن الولوج إليه من البوابة الإلكترونية الرسمية للمديرية العامة للضرائب.
وإلى جانب الإقرار، شدد المصدر عينه على التزام آخر؛ إذ يجب “مسك سجل للخدمات المقدمة” من لدن هؤلاء الموردين غير المقيمين. ويُوضع هذا السجل بطريقة إلكترونية رهن إشارة الإدارة عند طلبها. كما يُحتفظ به لمدة عشر سنوات.
وحرصا على مواكبة الموردين المعنيين في استيفاء هذه الالتزامات، أتاحت المديرية دليلا للتحميل، في وقت سابق. ويستند هذا الإطار القانوني إلى المادة 115 المكررة من المدونة العامة للضرائب.
وفي غضون ذلك، ذكّرت المديرية، أمس الجمعة، في بلاغ منفصل، الملزَمين بأداء الضريبة على القيمة المضافة الخاضعين لنظام الإقرار ربع السنوي. وأكدت أن الموعد النهائي لإيداع إقراراتهم المتعلقة بالربع الثالث من 2026 حُدد، أيضا، في الاثنين 02 نونبر 2026 كأجل أقصى.
ويشمل هذا الأجل الإدلاء برقم الأعمال المنجز خلال هذه الفترة. ويقتضي كذلك أداء الضريبة المطابقة له في الوقت نفسه، لتفادي أية غرامات تأخير.
ولتيسير العملية، أكدت المديرية أن الإجراءات تتم حصريا عبر الفضاء الإلكتروني المخصص للمهنيين «SIMPL-TVA» . ويمكن للملزمين الولوج إليه مباشرة عبر البوابة الرسمية للمديرية. وتندرج هذه الإجراءات ضمن المواد 111 و155 و176-2 من المدونة العامة للضرائب.
وفي 11 يونيو 2026، وفق المادة 28 من المرسوم رقم 2.25.862، كان قد دخل حيز التطبيق تنظيمُ الإقرارات الضريبية لهذه الفئة.
ويستهدف الشركات غير المقيمة التي لا تملك مقرا فعليا في المغرب، وتبيع خدمات رقمية لزبائن غير خاضعين للضريبة على القيمة المضافة.
ويفرض على هذه الشركات التسجيل والحصول على معرّف جبائي، ثم التصريح الفصلي برقم الأعمال المحقق في المغرب. كما يفرض عليها أداء الضريبة المطابقة، وتدوين الأداءات المنجزة، ومسك سجل مفصل للعمليات. ويحفظ هذا السجل لعشر سنوات، ويقدّم للإدارة عند طلبها.
التعليقات 0
كن أول من يعلق على هذا الخبر