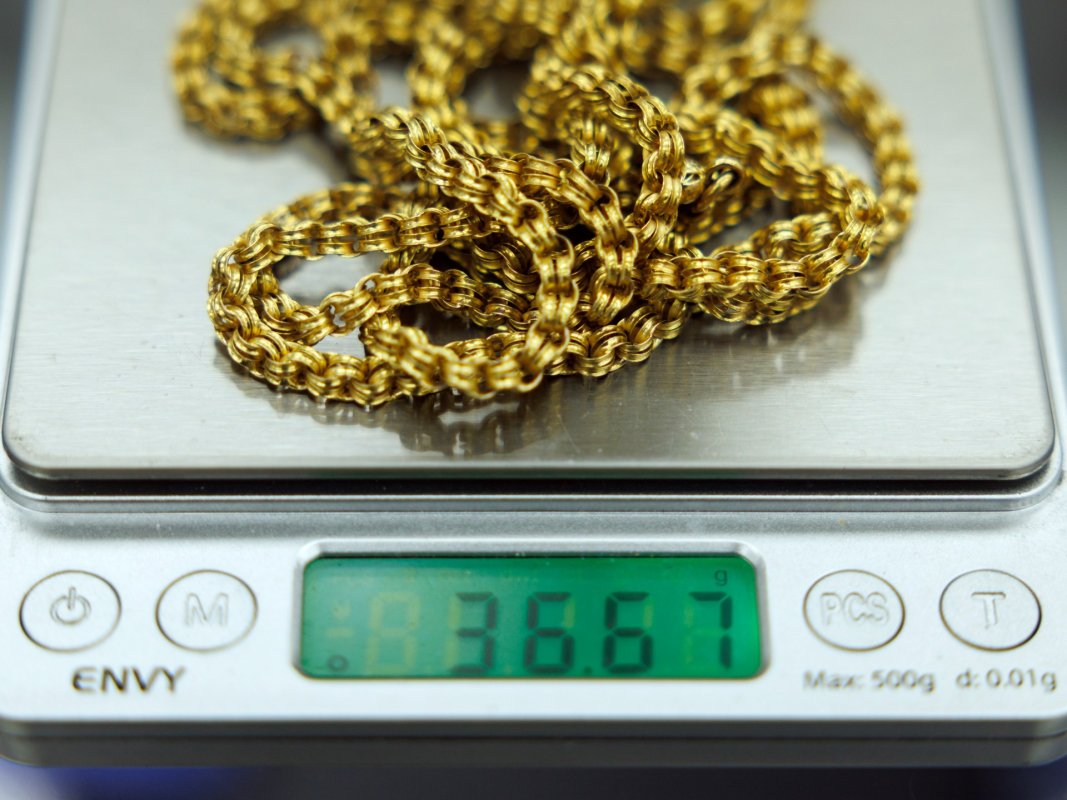
اشترت صناديق الذهب مزيدا من المعدن، لكن قيمة ما تملكه انخفضت. ففي أكتوبر/تشرين الأول 2026، زادت حيازات صناديق الاستثمار المتداولة التي تحتفظ بسبائك ذهب فعلية بمقدار 19 طنا إلى 4275 طنا، بينما تراجعت قيمة أصولها 6% إلى 542 مليار دولار، لأن هبوط السعر طغى على أثر المشتريات الجديدة، وفق مجلس الذهب العالمي.
كمية أكبر لا تعني دائما قيمة أعلى. وهذه المفارقة لا تصف خسارة الصناديق وحدها، بل تفتح سؤالا أوسع: كيف يستمر بعض المستثمرين في شراء الذهب بينما يهبط سعره؟
أخبار مقترحة
- عاجل | وول ستريت جورنال عن مسؤولين: واشنطن أرسلت منظومة باتريوت إضافية إلى إسرائيل لتعزيز دفاعاتها الصاروخية

- بيدرو سانشيز أمام ألبرتو فيخو.. مناظرة بين المرشحين الرئيسيين في إسبانيا
وعند كتابة هذا المقال مساء 19 نوفمبر/تشرين الثاني 2026، كان سعر الأونصة نحو 3666 دولارا. لكن معرفة السعر لا تكفي لفهم ما يجري: لماذا يتعرض معدن يلجأ إليه المستثمرون طلبا للأمان لموجات بيع حادة؟
في فقرة "اقتصاد اليوم" على الجزيرة، يربط أحمد شريم، محلل الأسواق المالية في شركة "فيرست فاينانشيال ماركتس"، التراجع بمزيج من توقعات رفع الفائدة، وقوة الدولار، وحاجة بعض المتداولين إلى السيولة. وتساعد بيانات مجلس الذهب العالمي وقراءات المؤسسات المالية في تفكيك هذه العوامل، من دون تحويل أحدها إلى تفسير وحيد.
الفائدة.. منافس لا يظهر في قطعة الذهب
الذهب لا يدفع فائدة لحائزه. لذلك، عندما ترتفع العوائد المتاحة على أصول أخرى، يصبح الاحتفاظ به مرتبطا بالتخلي عن دخل محتمل. هذه هي "تكلفة الفرصة البديلة" التي يشير إليها بنك "يو بي إس" السويسري في تفسير الضغوط التي تفرضها العوائد الأمريكية الحقيقية المرتفعة، أي العوائد بعد احتساب أثر التضخم، على الذهب.
ولا تحتاج السوق إلى انتظار قرار الفائدة كي تتأثر به. فقد أظهر محضر اجتماع الاحتياطي الفدرالي الأمريكي المنعقد يومي 27 و28 أكتوبر/تشرين الأول 2026، الذي نشر في 18 نوفمبر/تشرين الثاني الجاري، أن اللجنة أبقت الفائدة بين 3.75% و4%، لكن جميع المشاركين تقريبا رأوا أن زيادات لاحقة ستكون على الأرجح مناسبة وفق توقعاتهم الأساسية للتضخم وسوق العمل. وشددوا على أن القرارات المقبلة ستعتمد على البيانات وتطور التوقعات وتوازن المخاطر.
وهنا تظهر مفارقة أخرى: ارتفاع التضخم لا يضمن ارتفاع الذهب. فقد أفادت رويترز، 12 نوفمبر/تشرين الثاني، بأن بيانات التضخم الأمريكية وتصريحات تميل إلى التشديد النقدي عززت الدولار وتوقعات رفع الفائدة، وضغطت على المعدن. فالمؤثر ليس ارتفاع الأسعار وحده، بل أيضا رد البنك المركزي المتوقع عليه.
ويضيف الدولار قناة ضغط أخرى. فكما يشرح شريم، تصبح الأونصة أعلى تكلفة للمشتري الذي تضعف عملته أمام الدولار، إذا بقي سعر الذهب بالدولار ثابتا. وتربط مجموعة "ستون إكس للخدمات المالية" الضغوط الراهنة باجتماع قوة العملة الأمريكية وارتفاع عوائد الخزانة وتوقعات التشديد النقدي، لا بعامل منفرد.
الملاذ وقت الحاجة
هناك فرق بين بيع الذهب لأن صاحبه يتوقع هبوطه، وبيعه لأنه يحتاج إلى النقد أو السيولة الآن. ويرى شريم أن بعض المتداولين يبيعون أصولا يسهل تسييلها لتلبية "نداءات الهامش" في استثمارات أخرى.
لتبسيط الفكرة، توضح هيئة تنظيم الصناعة المالية الأمريكية "فينرا" أن حساب تداول الأوراق المالية الممول بالاقتراض قد يتلقى مطالبة باستكمال الضمانات إذا انخفضت حقوق صاحبه دون متطلبات الهامش، أو رفع الوسيط تلك المتطلبات. ويمكن تلبية المطالبة بإيداع أموال أو أوراق مالية مؤهلة أو بيع أوراق مالية من الحساب.
هنا قد تتحول سهولة بيع الذهب إلى مصدر ضغط عليه. وتصف سوكي كوبر، رئيسة أبحاث السلع العالمية في بنك ستاندرد تشارترد، هذا التحول في حديث إلى "سي إن بي سي": أصبح الذهب مصدرا للسيولة، فباعه مستثمرون لجمع النقد. كما يرى مجلس الذهب العالمي أن اضطراب أسهم التكنولوجيا ربما أسهم في خروج أموال من صناديق الذهب بأمريكا الشمالية خلال أكتوبر/تشرين الأول، مع لجوء بعض المستثمرين إلى حيازاتهم لتوفير السيولة.
الشراء مستمر.. لكن من يشتري؟
تسند بيانات أكتوبر/تشرين الأول جانبا من قراءة شريم عن استمرار الطلب حيث استقطبت صناديق الذهب عالميا صافي تدفقات بقيمة 2.7 مليار دولار. لكن وفق التفصيل الجغرافي؛ فقد قادت أوروبا التدفقات الداخلة، بينما سجلت أمريكا الشمالية خروجا صافيا بنحو 512 مليون دولار. فالرقم العالمي يجمع مستثمرين لا يتحركون في اتجاه واحد.
وفي الشهر نفسه زادت الحيازات بالطن، لكن كل طن أصبح أقل قيمة بالدولار. كما أن مشتريات هذا الشهر لا تعني استمرار الاتجاه نفسه في الشهر التالي. فبحسب تقرير لمجلس الذهب العالمي نشر في 17 نوفمبر/تشرين الثاني، بدأت صناديق الذهب الصينية تسجل سحوبات محدودة بعد أربعة أشهر متتالية من التدفقات الداخلة. وتغطي هذه القراءة الفترة حتى 13 نوفمبر/تشرين الثاني فقط، لا الشهر كاملا ولا الصناديق في العالم كله.
وبحسب مجلس الذهب العالمي، بلغت مشتريات البنوك المركزية الصافية المعلنة 61 طنا في سبتمبر/أيلول، وهو أعلى إجمالي شهري خلال 2026 حتى ذلك الوقت. لكن مجموع المشتريات المعلنة من يناير/كانون الثاني إلى سبتمبر/أيلول بلغ 228 طنا، أقل 7% من الفترة نفسها في 2025.
ماذا تتوقع المؤسسات.. وبأي شروط؟
التمييز بين المدى القريب والبعيد يفسر لماذا تحذر مؤسسة من مزيد من الهبوط، بينما تتوقع أخرى تعافيا لاحقا. والأرقام التالية ليست متوسطات سنوية ولا وعودا بعائد، بل مستويات فنية أو أهداف مرتبطة بموعد وشروط محددة.
وفي قراءته الفنية خلال حديثه للجزيرة، يضع أحمد شريم مستوى 3800 دولار للأونصة بوصفه نقطة حاسمة لاتجاه السعر؛ فاستمرار التداول دونه يبقي احتمال التراجع إلى 3650 ثم 3550 دولارا قائما، بينما يفتح تجاوزه الباب أمام التطلع إلى 3950 دولارا، ثم الحاجز النفسي عند 4000 دولار. وهي مستويات يربطها المحلل بحركة السعر حول هذه النقطة، من دون تحديد موعد لبلوغها.
وحتى عبارة "خفض التوقعات" تحتاج إلى قراءة دقيقة. فقد نقلت الجزيرة نت عن منصة "إنفستينغ دوت كوم" في 14 نوفمبر/تشرين الثاني أن بنك "غولدمان ساكس" الأمريكي خفض هدفه من 4800 إلى 4650 دولارا، مع بقاء الهدف أعلى من السعر الذي استند إليه التقدير. أي إن البنك قد يتوقع صعودا أقل مما توقعه سابقا، لا هبوطا من مستوى السوق وقت التقدير.
وتكشف سيناريوهات بنك "يو بي إس" السويسري لماذا لا تكفي قراءة الرقم منفردا: ففي السيناريو الاقتصادي الأكثر إيجابية، الذي تتحسن فيه الإنتاجية وتتراجع المخاطر، يضع الذهب عند 3800 دولار بنهاية 2027. أما في سيناريو تعثر طفرة الذكاء الاصطناعي وحدوث تباطؤ اقتصادي حاد، فيضعه عند 5500 دولار. داخل هذه السيناريوهات، ما يفيد الاقتصاد ليس بالضرورة ما يرفع سعر الذهب.
هذه التوقعات حديثة، لكنها لا تستوعب التطورات نفسها. فتقرير بنك "يو بي إس" السويسري يعتمد بيانات حتى 12 نوفمبر/تشرين الثاني، رغم نشره في 18 منه، والهدف المنسوب إلى بنك غولدمان ساكس تداولته التقارير قبل هبوط 19 من الشهر نفسه دون 3700 دولار. لذلك لا يصح تقديمهما باعتبارهما تأكيدا من البنكين أن القاع السعري قد تشكل بعد أحدث موجة بيع.
وماذا عن السعر الذي يدفعه المشتري محليا؟
أما من يشتري الذهب بعملته المحلية، فلا يكفيه أن يتابع سعر الأونصة بالدولار وحده. فشرح شريم لأثر الدولار يساعد على فهم هذه النقطة: قد ينخفض الذهب عالميا، لكن ارتفاع الدولار أمام العملة المحلية يمحو جزءا من هذا الانخفاض أو كله. لذلك، ليس كل هبوط في الأسواق العالمية انخفاضا مماثلا في السعر الذي يدفعه المشتري، خاصة مع إضافة المصنعية والضرائب وهوامش البيع.
وعلى مستوى السوق، لا يكفي استمرار الشراء وحده للحكم بأن التعافي بات قريبا. فبحسب العوامل التي يعرضها شريم، تظل الصورة مرتبطة أيضا بمسار الفائدة والدولار، وبحاجة المستثمرين إلى بيع الذهب لتوفير النقد. شراء المعدن عامل دعم، لكنه لا يلغي الضغوط التي تدفع آخرين إلى بيعه.
في النهاية، لا تعني صفة "الملاذ الآمن" أن سعر الذهب لا يهبط. وبالنسبة إلى المشتري، لا تتحدد النتيجة باسم المعدن وحده، بل بالسعر الذي اشتراه به، وقيمة عملته، والوقت الذي يحتاج فيه إلى البيع.
التعليقات 0
كن أول من يعلق على هذا الخبر