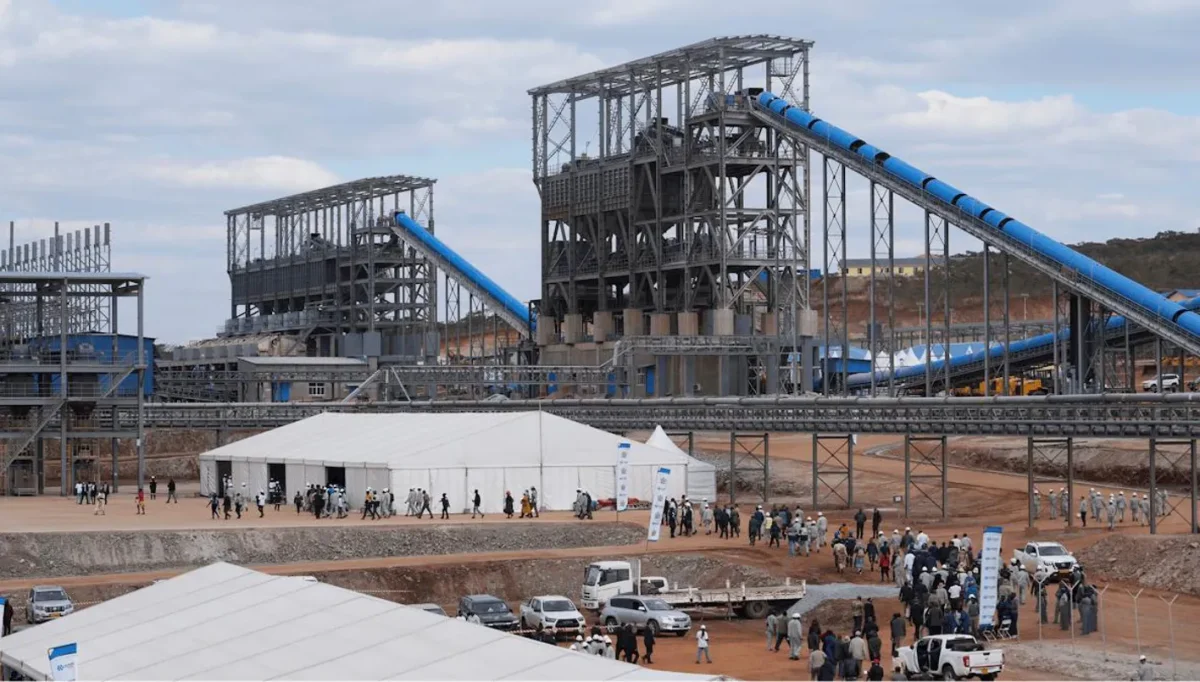
لم تعد استراتيجية الصين في أفريقيا تقتصر على تأمين إمدادات المعادن والمواد الخام، بل تتجه بصورة متزايدة إلى الاستثمار في المراحل الصناعية التي تلي استخراجها، من المعالجة والتكرير إلى التصنيع. فمن غينيا الغنية بالبوكسيت والحديد، إلى جمهورية الكونغو الديمقراطية المنتجة للكوبالت والنحاس، وصولاً إلى زيمبابوي التي تمتلك احتياطيات من الليثيوم، تعمل الشركات الصينية على توسيع حضورها في القطاعات المعدنية الأفريقية، في خطوة تعزز ارتباط القارة بسلاسل الإمداد الصناعية الصينية وتدعم موقع بكين في أسواق المعادن الاستراتيجية.
بحسب تقرير مؤسسة "ديفالبمنت ريايماجند" Development Reimagined بعنوان "ما وراء الخام. مساعي أفريقيا للحصول على حصة أكبر من طفرة المعادن الخضراء واستجابة الصين"، بلغت قيمة الاستثمارات الصينية المرصودة في 32 مشروعاً للتعدين واستكشاف المعادن وتطويرها في 15 دولة إفريقية نحو 41.2 مليار دولار، بين أيلول/سبتمبر 2024 وحزيران/يونيو 2026. ومن بينها 19 مشروعاً بقيمة 16.3 مليار دولار تتضمن أنشطة للمعالجة والتكرير والتصنيع المحلي. ويرتبط التقرير بمتابعة التعهدات الصينية التي أعقبت قمة منتدى التعاون الصيني الأفريقي في أيلول/سبتمبر 2024.
استراتيجية صينية تتجاوز استخراج الموارد
تسعى الصين عبر هذه الاستثمارات إلى تعزيز حضورها في مختلف مراحل سلسلة القيمة المعدنية، بدءاً من المناجم وصولاً إلى المواد الصناعية المستخدمة في البطاريات والسيارات الكهربائية والإلكترونيات. وتكتسب هذه الخطوة أهمية في ظل اعتماد الصناعات الصينية على إمدادات مستقرة من المعادن الأفريقية، بالتوازي مع امتلاك بكين قدرات كبيرة في تكريرها وتحويلها إلى منتجات صناعية.
وتظهر أهمية هذا النفوذ بوضوح في قطاع الكوبالت. فوفقاً لهيئة المسح الجيولوجي الأميركية (USGS)، كانت 15 من أصل 19 منجماً للكوبالت في جمهورية الكونغو الديمقراطية، عام 2024، تُدار أو تُموّل من شركات صينية. كما اعتمدت الصين على الكونغو لتأمين نحو 98 في المئة من إمداداتها من الكوبالت، ما يوضح الترابط بين الاستثمارات الصينية في المناجم الأفريقية واحتياجات الصناعة داخل الصين.
وتشير بيانات الحكومة البريطانية إلى أن الكونغو الديمقراطية تنتج أكثر من 70في المئة من الكوبالت العالمي، بينما تتم أكثر من نصف عمليات تكريره في الصين. ويعكس ذلك الفجوة بين الدول التي تمتلك الموارد والدول التي تسيطر على جانب مهم من مراحل تصنيعها.
شركات صينية توسّع حضورها في غينيا وزيمبابوي
في غينيا، تتصدر شركات صينية مثل مجموعة تشينالكو (Chinalco)، وشركة إس بي آي سي (SPIC)، ومجموعة شاندونغ ويكياو (Shandong Weiqiao) مشهد التوسع في قطاع البوكسيت والألومينا. ففي آب/أغسطس 2026، أعلنت رئاسة الوزراء الغينية متابعة مشروع شركة إس بي آي سي الصينية لإنشاء مصفاة للألومينا بطاقة إنتاجية تبلغ 1.2 مليون طن سنوياً، ضمن استثمارات تستهدف تعزيز المعالجة المحلية للبوكسيت. كما وقّعت شركة تشالكو (Chalco)، التابعة لمجموعة تشينالكو، اتفاقاً لإنشاء مصفاة أخرى باستثمارات تُقدّر بنحو 1.68 مليار دولار.
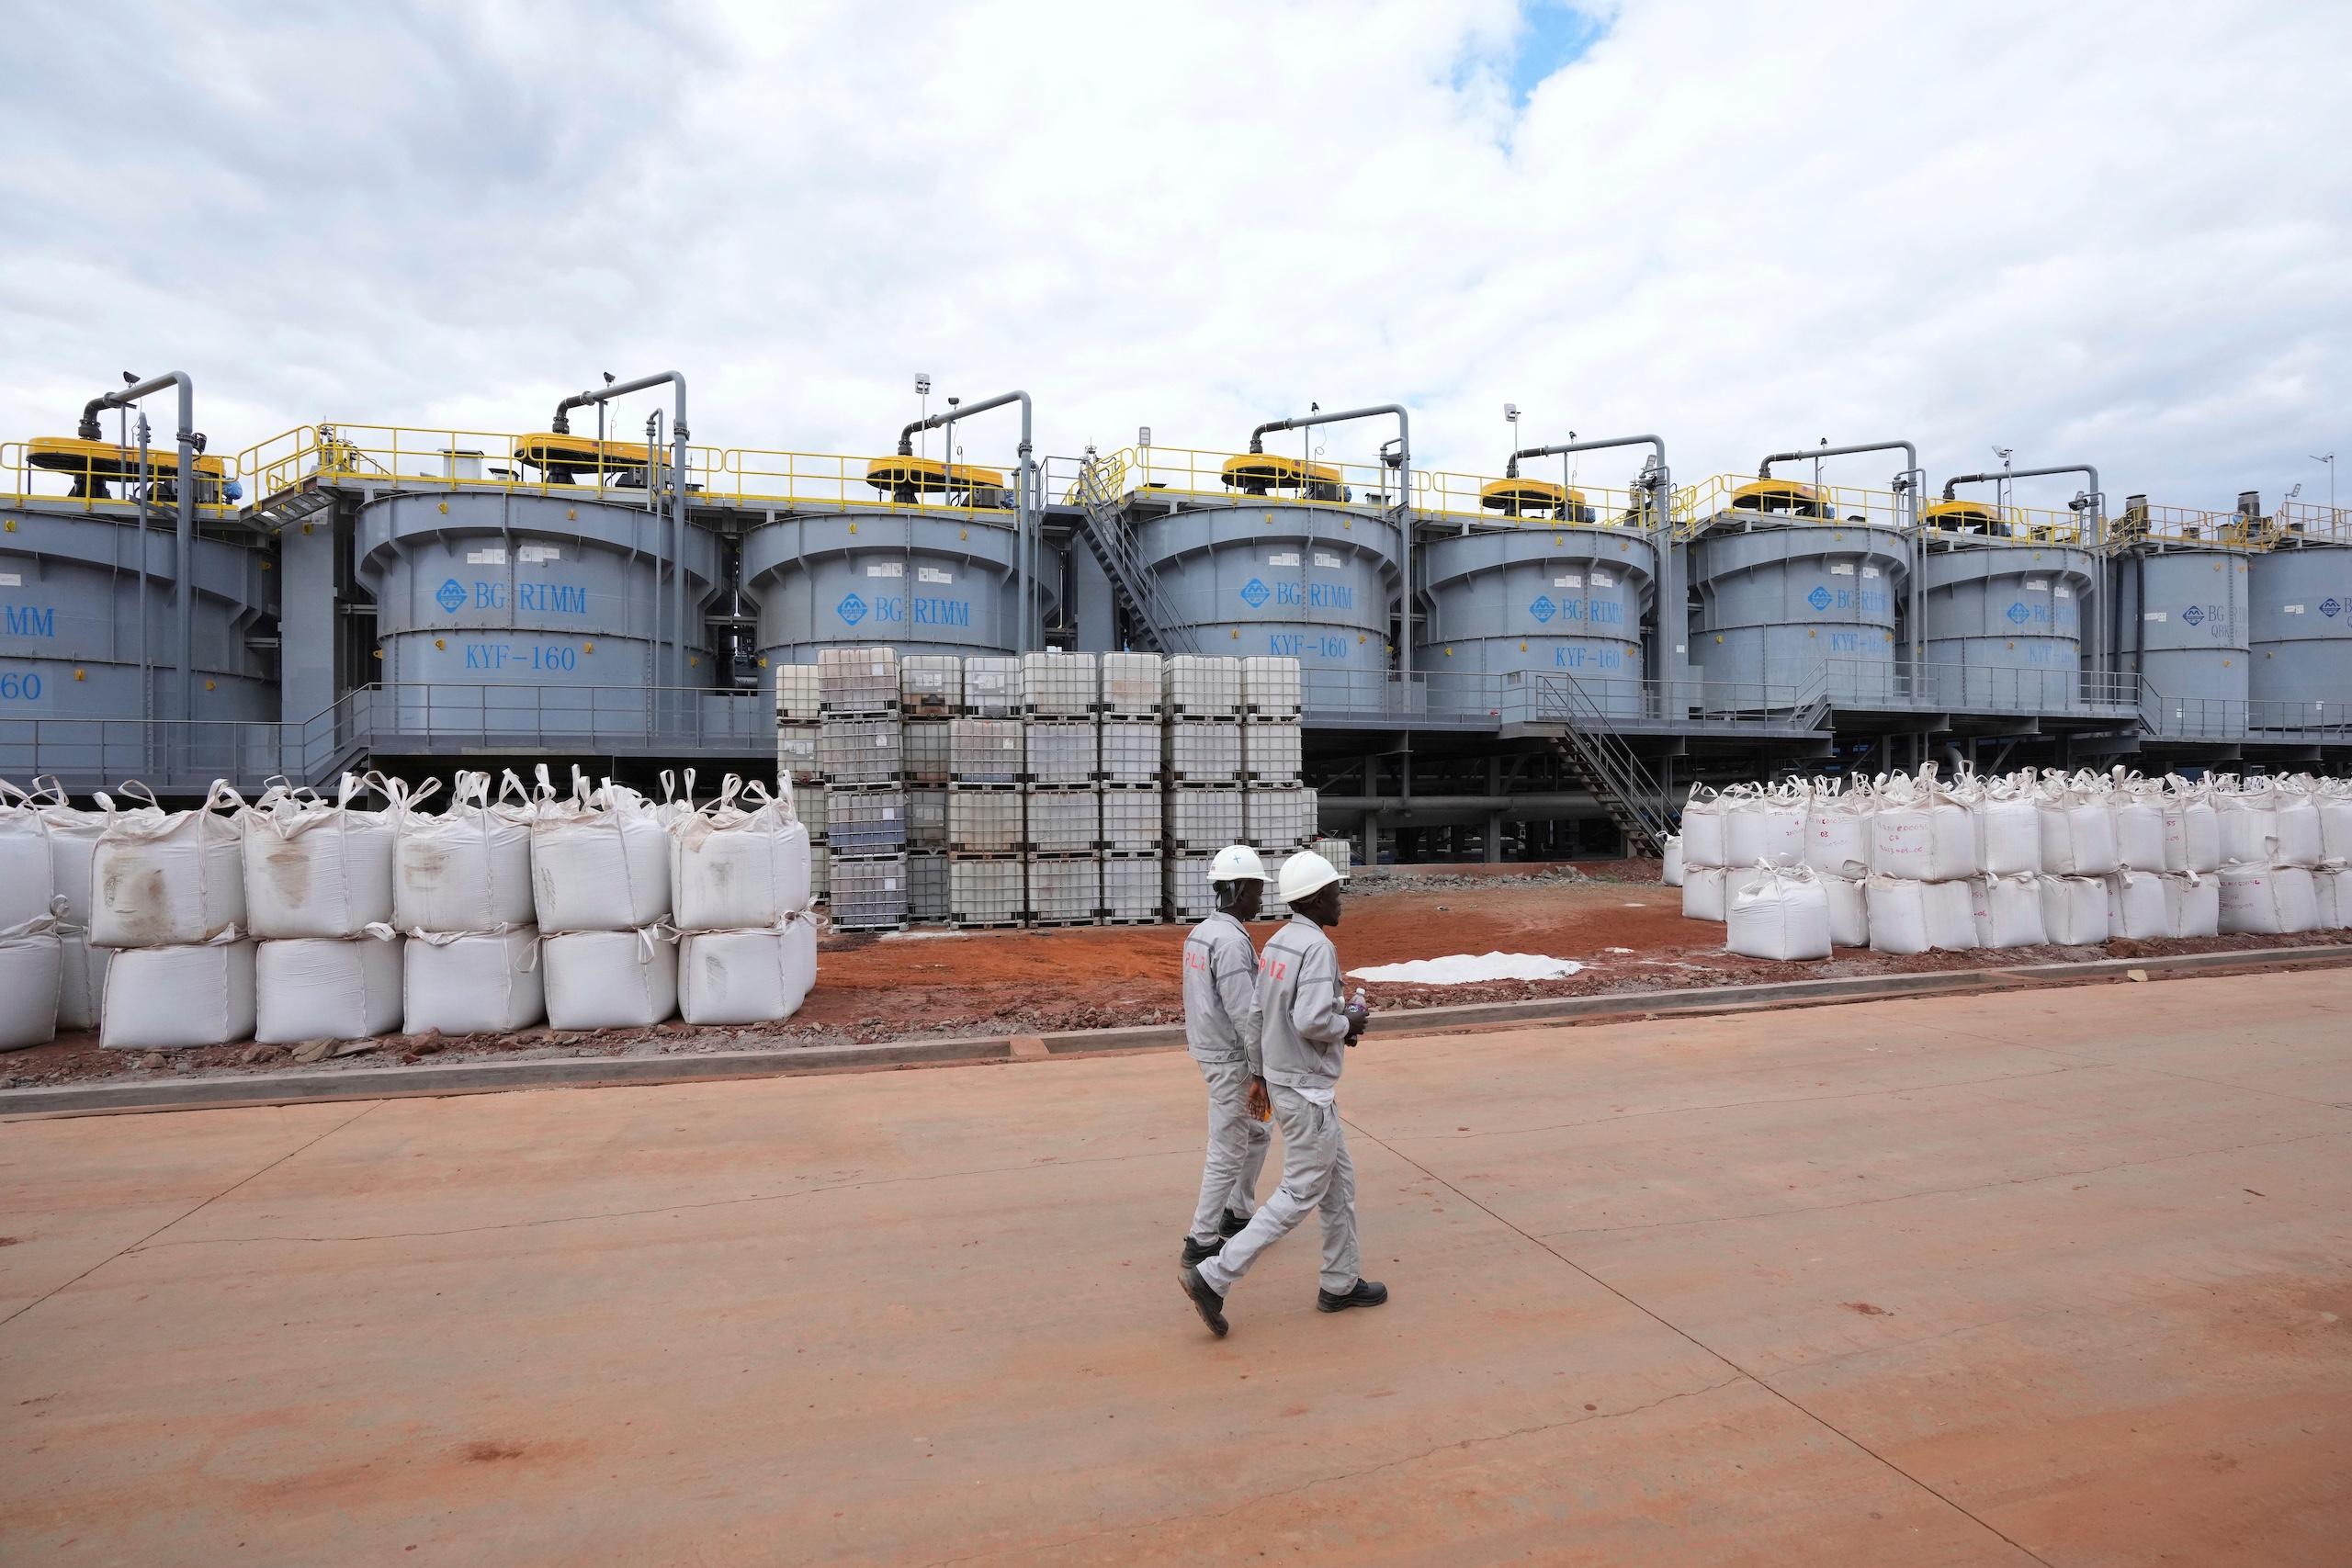
وفي زيمبابوي، تعزز شركات صينية مثل هوايو كوبالت (Huayou Cobalt) وسينوماين ) (Sinomine) وتشنغشين ليثيوم (Chengxin Lithium) استثماراتها في قطاع الليثيوم، وهو معدن أساسي في صناعة البطاريات. ووفقاً لوكالة رويترز، تجاوزت استثمارات الشركات الصينية في قطاع الليثيوم بالبلاد مليار دولار منذ عام 2021، وكانت الشركات الصينية المحرك الرئيسي لهذا التوسع.
أما في جمهورية الكونغو الديمقراطية، فتبرز شركة سي إم أو سي (CMOC) الصينية، التي تمتلك حصة رئيسية في منجم تينكي فونغورومي (Tenke Fungurume)، أحد أبرز مواقع إنتاج النحاس والكوبالت في البلاد، إلى جانب استثمارات صينية أخرى في القطاع. وفي زامبيا، تواصل شركات صينية توسيع حضورها في صناعة النحاس، بما يعزز ارتباط الإنتاج الإفريقي بشبكات التوريد والتصنيع الصينية.
تعزيز موقع الصين في سلاسل الإمداد العالمية
لا تقتصر أهمية هذه الاستثمارات على تأمين المواد الخام، بل ترتبط أيضاً بموقع الصين في الصناعات التي تعتمد على المعادن الاستراتيجية. فامتلاك الشركات الصينية حصصاً في المناجم الأفريقية، بالتوازي مع قدراتها في التكرير والتصنيع، يمنحها حضوراً في مراحل متعددة من سلسلة الإنتاج، من استخراج المعدن إلى تحويله إلى مواد تدخل في الصناعات النهائية.
ووفقاً لتقرير صادر عن الحكومة البريطانية عام 2025، تهيمن الصين على عمليات معالجة وتكرير عدد من المعادن الحيوية، فيما لا تزال مساهمة أفريقيا في المراحل الصناعية الوسيطة محدودة، رغم امتلاكها موارد كبيرة من الكوبالت والنحاس والغرافيت.
بين المكاسب الأفريقية والنفوذ الصيني
في المقابل، تحاول الحكومات الأفريقية الاستفادة من اهتمام بكين لفرض شروط جديدة، تشمل إنشاء مصانع محلية وزيادة فرص العمل ونقل التكنولوجيا. وقد اتجهت دول مثل زيمبابوي والكونغو الديمقراطية إلى فرض قيود على تصدير بعض المعادن الخام لتشجيع معالجتها داخل حدودها.
لكن التحدي يتمثل في ضمان ألا تقتصر الاستثمارات على نقل بعض مراحل الإنتاج إلى أفريقيا، بينما تبقى التكنولوجيا والتمويل والأسواق النهائية في أيدي الشركات الأجنبية. ويشير تقرير "ديفالبمنت ريايماجند" إلى أن الأدلة على نقل التكنولوجيا والتعاون في البحث والتطوير لا تزال محدودة في عدد من المشاريع التي رصدها.
وبذلك، تمثل الاستثمارات الصينية تحولاً في طبيعة حضور بكين الاقتصادي في أفريقيا، من التركيز على تأمين الموارد إلى توسيع المشاركة في معالجتها وتصنيعها. وبينما تسعى الصين إلى تعزيز موقعها في سلاسل الإمداد العالمية، يبقى التحدي أمام الدول الأفريقية هو تحويل هذا التوسع الاستثماري إلى قدرات صناعية محلية، تضمن لها حصة أكبر من العوائد الاقتصادية لثرواتها المعدنية.
التعليقات 0
كن أول من يعلق على هذا الخبر