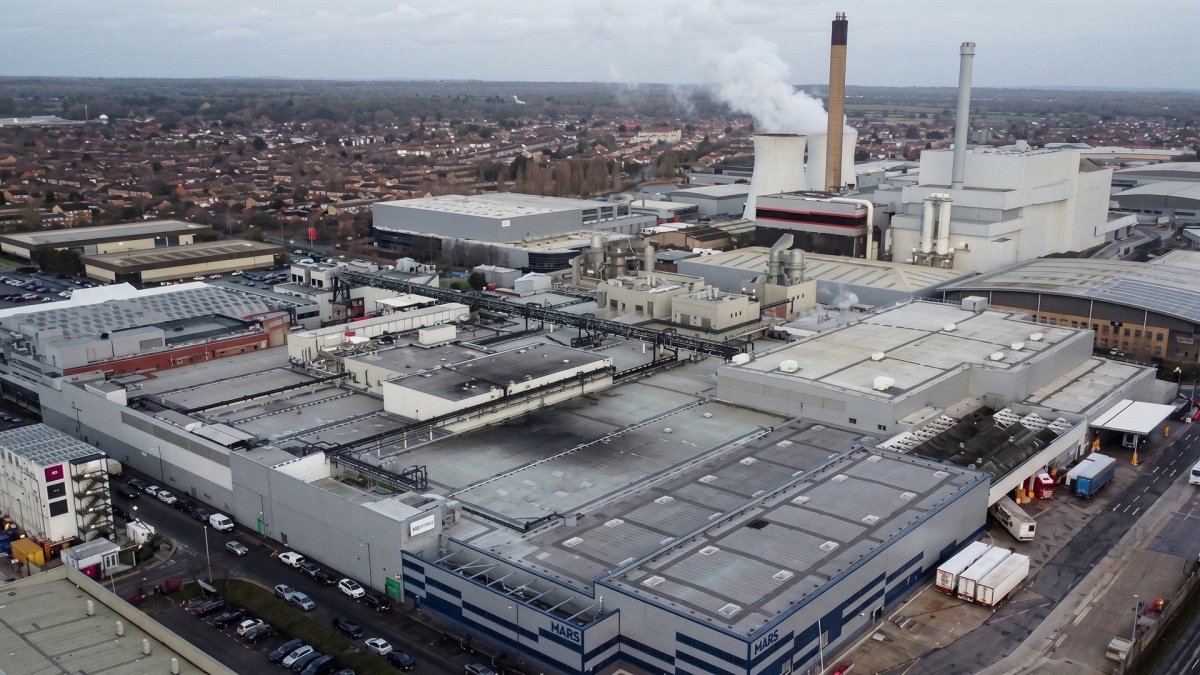
تدخل طفرة الذكاء الاصطناعي مرحلة جديدة من التحديات، بعدما أصبحت الكهرباء عاملا حاسما في توسع مراكز البيانات، ولم تعد المنافسة مقتصرة على الرقائق والمعالجات، بل امتدت إلى امتلاك الطاقة اللازمة لتشغيلها.
وفي فقرة اقتصادية على الجزيرة، برزت معادلة الطاقة بوصفها تحديا يعيد ترتيب أولويات الاستثمار العالمي في الذكاء الاصطناعي، وسط تسارع بناء مراكز البيانات وتزايد حاجتها إلى إمدادات كهربائية يصعب توفيرها بالسرعة نفسها.
أخبار مقترحة
- ارتفاع أسعار المصنوعات الشعبية بسبب شح المواد الخام في السودان فيديو, 06:5906:59

- صندوق النقد الدولي يعود لمراجعة الاقتصاد السوري..ما الفائدة لدمشق؟
وتشير تقديرات وكالة الطاقة الدولية إلى أن الاستثمارات في مراكز البيانات بلغت 565 مليار دولار خلال العام الماضي، مع توقعات بضخ 4 تريليونات دولار إضافية في مشروعات مرتبطة بها حتى عام 2030.
وتنعكس هذه الطفرة على استهلاك الكهرباء؛ إذ ارتفع استهلاك مراكز البيانات عالميا بنسبة 17% خلال العام الماضي، بينما سجلت المراكز المخصصة للذكاء الاصطناعي نموا أسرع بلغ 50%، وفق بيانات الوكالة.
وتتوقع الوكالة ارتفاع استهلاك مراكز البيانات من نحو 485 تيراواط/ساعة في عام 2025 إلى قرابة ألف تيراواط/ساعة سنويا بحلول عام 2030، أي أكثر من ضعف المستوى المسجل، مع توسع تطبيقات الذكاء الاصطناعي.
ويحتاج العالم، لمواكبة الطلب المتزايد، إلى إضافة 26 مليون كيلومتر من خطوط الكهرباء الجديدة بحلول عام 2035، وفق تقديرات الوكالة، في مؤشر إلى حجم الاستثمار المطلوب لتطوير شبكات النقل والتوزيع بالتوازي مع بناء المراكز.
بدائل خارج الشبكة
ويرى منوشهر تكين، كبير محللي مركز دراسات الطاقة العالمي في لندن، أن الكهرباء ستكون أحد القيود أمام توسع مراكز البيانات، بسبب اعتمادها على الشبكات الوطنية التي لا تملك جميعها قدرة استيعابية كافية.
وأوضح تكين، في مداخلة من مدريد، أن بعض الدول تضع مراكز البيانات على قوائم انتظار قبل السماح بربطها بالشبكة، وقد تؤجل تزويدها بالكهرباء إلى حين توافر قدرات إضافية في منظومة التوليد والنقل.
وبدأت مراكز البيانات قبل أعوام الاعتماد على الشبكات الوطنية لتأمين احتياجاتها، غير أن الشركات أدركت مع اتساع أحمالها محدودية بعض الشبكات، فاتجهت إلى تطوير مصادر توليد خاصة تضمن لها قدرا أكبر من الاستقلالية.
وتشمل الخيارات المطروحة محطات الطاقة النووية والغاز، إلى جانب مصادر الطاقة المتجددة والوقود الأحفوري، فيما تضخ شركات كبرى عشرات المليارات من الدولارات لتطوير هذه الحلول المطلوبة وضمان إمدادات مستقرة لمشروعاتها.
ويقول تكين إن بعض مشروعات إنتاج الكهرباء، ولا سيما المحطات العاملة بالغاز، تحتاج إلى نحو 18 شهرا أو عامين، مشيرا إلى أن الشركات بدأت العمل عليها بالفعل، وأن جزءا من هذه المدة قد انقضى.
ويرى المحلل أن قطاع التكنولوجيا يمتلك مرونة تسمح له بالتكيف مع القيود، وأن الحلول متاحة لتوفير الطاقة، مرجحا ألا تتحول المخاوف المتداولة بشأن نقص الكهرباء إلى عائق واسع النطاق أمام الصناعة.
أفضلية الشركات الكبرى
وعلى صعيد الجدوى الاقتصادية، يعتقد تكين أن الاستثمارات في محطات الطاقة ومراكز البيانات ستكون مجدية، مستندا إلى اتساع سوق الذكاء الاصطناعي وقدرة الشركات العاملة فيه على تمويل البنية التحتية اللازمة لخدماتها.
ويشير إلى أن أسهم شركات القطاع سجلت مستويات قياسية قبل أن تتراجع بعض الشيء، لكنه يرى أن الشركات المطورة للتقنيات ومراكز البيانات ومصادر الطاقة تتمتع بقدر من الاستقرار يدعم استمرار الإنفاق الاستثماري.
وتكشف هذه المعادلة تفاوتا واضحا بين الشركات؛ فالمؤسسات الكبرى قادرة على تخصيص مليارات الدولارات لتأمين الكهرباء وبناء محطات خاصة، بينما تعتمد شركات أصغر على الشبكات الوطنية وتنتظر دورها للحصول على الإمدادات.
ويقر تكين بأن الشركات الصغيرة قد تواجه صعوبات أكبر في هذا السباق، لكنه يستبعد أن تؤثر قيودها على مسار الذكاء الاصطناعي عموما، بالنظر إلى الدور المحوري الذي تؤديه الشركات العملاقة ومراكز البيانات التابعة لها.
وامتد الجدل إلى المجتمعات المستضيفة لمراكز البيانات، خصوصا في الولايات المتحدة، حيث تصاعدت المخاوف من انعكاس الطلب الإضافي على فواتير الكهرباء، ومن الجهة التي تتحمل تكلفة توسيع الشبكات لخدمة شركات التكنولوجيا.
أما على مستوى أمن الطاقة، فيستبعد تكين اضطرابا عالميا واسعا، مستشهدا بمرونة قطاع النفط والغاز وقدرته على إيجاد مصادر بديلة بعد اضطرابات سابقة. وتغدو الكهرباء بذلك معيارا تنافسيا يعيد توزيع مواقع الاستثمارات وسرعة توسع الشركات.
التعليقات 0
كن أول من يعلق على هذا الخبر