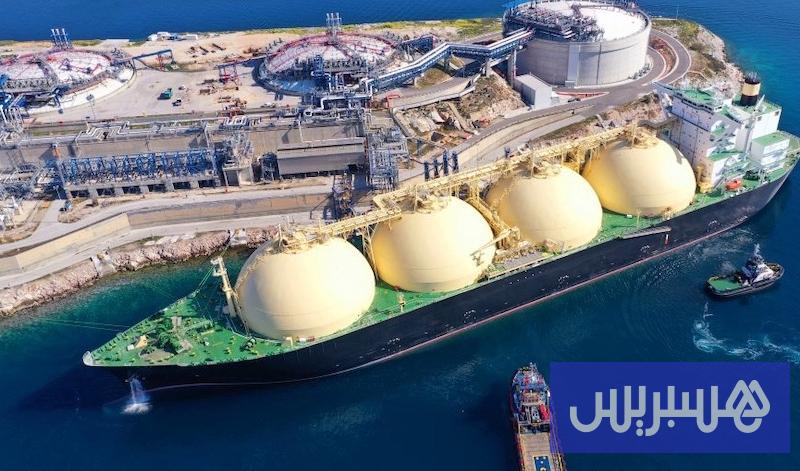
حذرت الوكالة الدولية للطاقة من تزايد تعرض المغرب لتقلبات الأسعار العالمية للغاز الطبيعي، بسبب اعتماده على الواردات والقيود المرتبطة بالبنيات التحتية للاستيراد والنقل، في ظل اضطرابات حادة تشهدها الأسواق الدولية، واشتداد المنافسة بين البلدان المستوردة على شحنات الغاز الطبيعي المسال، ما يضع المملكة أمام تحديات متزايدة لتأمين احتياجاتها الطاقية والتحكم في تكاليف التزود، خصوصا مع استمرار التوترات الجيو-سياسية وتعطل جزء مهم من الإمدادات القادمة من منطقة الخليج.
وصنفت الوكالة، في تقريرها الجديد حول أمن الغاز العالمي لسنة 2026، المغرب وجنوب إفريقيا ضمن الأسواق الإفريقية الأكثر اعتمادا على الواردات، والأشد تعرضا لتقلبات الأسعار الدولية وقيود البنيات التحتية، مقارنة ببلدان منتجة للغاز، مثل الجزائر ونيجيريا، التي تعتمد أساسا على إنتاجها المحلي لتلبية احتياجاتها، موضحة أن محدودية قدرات استقبال الغاز الطبيعي المسال وشبكات النقل والتوزيع تزيد صعوبة تأمين الإمدادات في الأسواق المستوردة، خصوصا خلال فترات ارتفاع الطلب واضطراب التجارة الدولية.
وأفاد التقرير، الذي يحمل عنوان “المراجعة العالمية لأمن الغاز 2026″، بأن الاضطرابات الجيو-سياسية وتراجع تدفقات الغاز الطبيعي المسال عبر مضيق هرمز تسببا في اختلال التوازن بين العرض والطلب، وارتفاع الأسعار الأوروبية والآسيوية إلى أعلى مستوياتها منذ أزمة الطاقة العالمية خلال سنتي 2022 و2023، في وقت أصبحت فيه الأسواق الإقليمية أكثر ترابطا، وأشد تأثرا بالتطورات التي تشهدها مناطق الإنتاج والتصدير، ما يضاعف المخاطر بالنسبة إلى البلدان المستوردة التي تفتقر إلى إمكانيات واسعة للتخزين وتنويع مصادر التزود.
وأوضح التقرير ذاته، اطلعت هسبريس على تفاصيله، أن هشاشة الأسواق المستوردة للغاز، بينها المغرب، ترتبط بدرجة اعتمادها على الإمدادات الخارجية وقدرتها على الوصول إلى مصادر بديلة، فضلا عن الإمكانيات المتاحة لاستقبال الغاز ونقله وتخزينه، مشيرا إلى أن محدودية هذه الإمكانيات تزيد صعوبة التعامل مع اضطرابات الإمدادات والتغيرات المفاجئة في الأسعار الدولية، في سياق أصبحت فيه مرونة العقود التجارية والقدرة على تغيير وجهات الشحنات عاملين حاسمين في تأمين الاحتياجات الطاقية.
الأسعار والإمدادات
كشفت الوكالة الدولية للطاقة عن ارتفاع الأسعار الفورية للغاز في السوق الأوروبية المرجعية بنحو 70 في المائة، على أساس سنوي، خلال الفترة الممتدة بين مارس وأكتوبر 2026، لتبلغ في المتوسط حوالي 20 دولارا لكل مليون وحدة حرارية بريطانية، مقابل زيادة قاربت 80 في المائة في الأسواق الآسيوية، حيث بلغ متوسط الأسعار 21,50 دولارا خلال الفترة نفسها، في مؤشر على حدة الضغوط التي تواجهها البلدان المستوردة، خصوصا تلك التي تعتمد على المشتريات المرتبطة بالأسواق الفورية.
وأظهرت معطيات المؤسسة الدولية أن الارتفاع كان أكثر حدة خلال الفصل الثالث من السنة الجارية؛ إذ قفز متوسط الأسعار الأوروبية بنسبة قاربت 90 في المائة، ليبلغ 21,50 دولارا لكل مليون وحدة حرارية بريطانية، فيما ارتفعت الأسعار الآسيوية بنسبة 95 في المائة، لتصل إلى 25,60 دولارا، بالتزامن مع تراجع تدفقات الغاز الطبيعي المسال نحو أوروبا بنسبة 13 في المائة، واشتداد المنافسة بين المشترين على الكميات المتاحة.
وأرجعت الوكالة هذه التطورات إلى اضطرابات تدفقات الغاز الطبيعي المسال عبر مضيق هرمز، التي أدت إلى تراجع الشحنات الصادرة من قطر والإمارات العربية المتحدة بأكثر من 60 مليار متر مكعب، بين مارس وأكتوبر الماضيين، مقارنة بالفترة نفسها من السنة السابقة، في وقت لم تتمكن فيه الزيادات المسجلة في إنتاج مناطق أخرى من تعويض النقص بالكامل، رغم دخول قدرات إنتاجية جديدة حيز الاستغلال في أمريكا الشمالية وإفريقيا.
وكشف التقرير أن إنتاج الغاز الطبيعي المسال خارج منطقة الخليج ارتفع بنسبة 14 في المائة، بما يزيد على 40 مليار متر مكعب خلال الفترة المذكورة، غير أن هذه الزيادة لم تعوض سوى نحو ثلثي التراجع المسجل في إمدادات الخليج، ما أدى إلى انخفاض الإنتاج العالمي بنسبة 6 في المائة، أي ما يعادل حوالي 20 مليار متر مكعب.
وتوقعت الوكالة تسجيل تراجع في الإمدادات العالمية من الغاز الطبيعي المسال بنسبة 3 في المائة خلال سنة 2026، بما يقارب 20 مليار متر مكعب، وهو أكبر انخفاض سنوي في تاريخ هذه الصناعة، بافتراض استمرار اضطراب حركة الشحن عبر مضيق هرمز حتى نهاية السنة، محذرة من أن استمرار هذه الوضعية قد يزيد الضغوط على الأسعار، ويحد من قدرة البلدان المستوردة على تأمين احتياجاتها بشروط تجارية ملائمة.
وفيما يتعلق بالقارة الإفريقية، أوضح التقرير أن الجزائر ونيجيريا تستفيدان من إنتاجهما المحلي للغاز الطبيعي، ما يحد من تعرضهما المباشر لاضطرابات واردات الغاز المسال، بينما تواجه الأسواق الأكثر اعتمادا على الاستيراد، ومن بينها المغرب وجنوب إفريقيا، تحديات مرتبطة بتكاليف الإمدادات الخارجية والقدرة على الوصول إلى الأسواق الدولية.
وسجلت الوكالة أن محدودية المنشآت المخصصة لإعادة تحويل الغاز الطبيعي المسال إلى حالته الغازية، إلى جانب تشتت شبكات النقل والتوزيع في عدد من الأسواق الإفريقية، تعرقل الاستفادة من الإمدادات المتاحة، مشيرة إلى أن تطوير استهلاك الغاز يظل رهينا بالاستثمار في منشآت المعالجة وخطوط الأنابيب ومحطات إنتاج الكهرباء وشبكات التوزيع، فضلا عن توفير ضمانات مالية وتجارية تسمح باستقطاب الاستثمارات.
ولفت التقرير إلى أن جزءا مهما من إنتاج الغاز الإفريقي يوجه إلى التصدير، بسبب تطور البنيات التحتية المخصصة للأسواق الخارجية مقارنة بشبكات النقل والتوزيع المحلية، مستشهدا بحالة السنغال، التي تصدر الغاز المستخرج من حقولها البحرية، في حين تدفع محدودية الروابط مع المستهلكين المحليين إلى الحاجة لاستيراد الغاز لتلبية احتياجات الكهرباء والصناعة.
وفي المقابل، أبرز التقرير أن مصر تواجه تحديات متزايدة نتيجة تراجع إنتاجها المحلي وارتفاع احتياجات قطاع الكهرباء، ما دفعها إلى زيادة وارداتها من الغاز الطبيعي المسال والغاز المنقول عبر الأنابيب، للحفاظ على مستويات الاستهلاك، موضحا أن تداعيات الأزمة تمثلت أساسا في ارتفاع تكاليف التزود وزيادة التعرض لتقلبات توافر الشحنات.
وتوقعت المؤسسة الدولية ارتفاع استهلاك الغاز الطبيعي في إفريقيا بنحو 5 في المائة خلال سنة 2026، مدفوعا أساسا بزيادة الطلب في قطاعات الكهرباء والطاقة، خصوصا في مصر والجزائر، خلافا للاتجاه العالمي الذي يرجح تسجيل انخفاض في الاستهلاك بنسبة 1,5 في المائة، أي ما يقارب 65 مليار متر مكعب، مع تراجع متوقع بنسبة 10 في المائة في الشرق الأوسط، و1,5 في المائة في آسيا والمحيط الهادئ، و3 في المائة في أوروبا.
رهانات التزود
حذرت الوكالة من أن استمرار اضطرابات الإمدادات العالمية قد يزيد المنافسة على الشحنات المرنة من الغاز الطبيعي المسال، خصوصا مع دخول أوروبا موسم التدفئة 2026-2027 بمستويات تخزين هي الأدنى منذ سنة 2013، ما يقلص هامش الأمان المتاح لمواجهة أي انقطاع إضافي، ويرفع احتمال تكثيف المشتريات الأوروبية من الأسواق الفورية.
وأظهرت معطيات التقرير أن قدرات التخزين تحت الأرض في الاتحاد الأوروبي تبلغ حوالي 100 مليار متر مكعب، ما يعادل نحو 30 في المائة من الطلب السنوي الأوروبي على الغاز، غير أن مستويات الملء المنخفضة تزيد مخاطر اضطراب التوازن بين العرض والطلب، خصوصا في حال تسجيل موجات برد قوية أو تراجع إنتاج الكهرباء من المصادر المتجددة.
وكشفت محاكاة أجرتها المؤسسة الدولية أن مخزونات الغاز الأوروبية قد تنخفض إلى أقل من 10 في المائة من طاقتها التشغيلية بحلول نهاية مارس 2027، في حال تسجيل درجات حرارة أقل من المعدلات المعتادة واستمرار اضطراب الشحن عبر مضيق هرمز، موضحة أن السيناريو الأكثر تشددا قد يؤدي إلى تراجع مستويات التخزين إلى نحو 7 في المائة.
وأشارت الوكالة إلى أن استمرار انخفاض المخزونات الأوروبية قد يفرض زيادة عمليات إعادة ملء منشآت التخزين خلال صيف 2027؛ إذ تتراوح الاحتياجات المحتملة بين 57 و83 مليار متر مكعب، بحسب السيناريوهات المعتمدة، مقابل متوسط حقن سنوي بلغ حوالي 50 مليار متر مكعب خلال السنوات الخمس الماضية، ما قد يمدد الضغوط على الأسواق العالمية.
في السياق ذاته، توقعت المؤسسة الدولية أن تتراوح خسائر الإمدادات العالمية من الغاز الطبيعي المسال خلال الفترة الممتدة من نونبر 2026 إلى مارس 2027 بين 10 و25 مليار متر مكعب، مقارنة بالفترة نفسها من السنة السابقة، تبعا لوتيرة استئناف حركة الشحن عبر مضيق هرمز.
وأبرز التقرير أن حصة عقود الغاز الطبيعي المسال التي تتيح تغيير وجهة الشحنات ارتفعت من 29 في المائة سنة 2016 إلى أكثر من 50 في المائة سنة 2025، ما ساهم في تعزيز مرونة التجارة الدولية، لكنه زاد ترابط الأسعار بين الأسواق الإقليمية، فيما تمكن المشترون الآسيويون من مضاعفة وارداتهم من منطقة المحيط الأطلسي، خصوصا الولايات المتحدة، لتعويض جزء من تراجع الإمدادات الخليجية.
ولفتت المؤسسة الدولية إلى أن حصة العقود المرتبطة بأسعار مراكز تداول الغاز والعقود ذات الصيغ المختلطة ارتفعت من حوالي 30 في المائة سنة 2016 إلى 45 في المائة سنة 2025، ما يعكس زيادة ارتباط الأسعار بالتطورات الفورية للعرض والطلب، مقابل استمرار تأثير أسعار النفط على جزء من العقود طويلة الأجل، مع تأخر انتقال تغيراتها إلى أسعار الغاز بنحو خمسة إلى ستة أشهر.
وتشير هذه التحولات إلى أن تحديات تأمين إمدادات المغرب من الغاز لا تقتصر على توفير الكميات المطلوبة، بل تشمل أيضا الحد من التعرض لتقلبات الأسعار الدولية، وتنويع مصادر التزود، وتطوير البنيات التحتية لاستقبال الغاز ونقله وتخزينه، في ظل سوق دولية أصبحت فيها المنافسة على الشحنات المتاحة عاملا مؤثرا في تكاليف الاستيراد وأمن الإمدادات.
وحذرت الوكالة من استمرار تداعيات الأزمة خلال السنوات المقبلة، مقدرة الخسائر التراكمية المحتملة في الإمدادات العالمية بنحو 150 مليار متر مكعب بين 2026 و2030، نتيجة الاضطرابات والأضرار التي لحقت بمنشآت الإنتاج والتسييل، خصوصا في قطر، حيث تضررت وحدات بمجمع رأس لفان تبلغ طاقتها حوالي 17,5 مليار متر مكعب سنويا، وقد تستغرق إعادة تشغيلها ثلاث سنوات، مع خسائر تتجاوز 50 مليار متر مكعب خلال فترة الإصلاح.
وخلصت الوكالة إلى ضرورة تكثيف الاستثمارات في الإنتاج والتسييل والنقل والتخزين والتوزيع، وتقوية التعاون بين البلدان المنتجة والمستهلكة، وتطوير آليات الاستجابة للطوارئ وتنويع ترتيبات التزود، في وقت تبرز فيه محدودية البنيات التحتية والاعتماد على الواردات باعتبارهما عاملين أساسيين في تحديد قدرة الأسواق، ومن بينها السوق المغربية، على مواجهة الصدمات الدولية.
التعليقات 0
كن أول من يعلق على هذا الخبر